何为蒙特卡洛
其实就是随机采样。蒙特卡洛方法主要用于复杂数值估计,例如核物理方程的数值解(该方法刚被发明出来的时候就是为了解决这个)。现实里还有很多很难找到或者根本找不到解析解的方程(例如计算机图形学的渲染方程),这时候作为数值方法的蒙特卡洛就是求得近似数值解的一种路径。
核心
根据问题域的概率分布反复生成随机数。
例子:估计 $\pi$
$\pi$ 是一个无穷级数,我们只能近似估计它。我们可以在此使用蒙特卡洛方法进行估计。
构造一个单位圆 $x^2 + y^2 = 1$ 。我们只考虑 $x,y \in [0,1]$ 的部分,也就是一个边长为 1 的正方形内部的一个四分之一圆。
设一个点 $(x_i, y_i)$ ,如果它在圆的内部,则满足 $x_{i}^2 + y_{i}^2 \le 1$
而四分之一圆的面积: $S_1 = \frac{\pi}{4}$ ,正方形的面积: $S_2 = 1$
所以存在以下关系:
$$ \frac{落在圆内的点}{落在正方形内的点} = \frac{S_1}{S_2} = \frac{\pi}{4} $$
所以 $ \pi = 4 \times \frac{落在圆内的点}{落在正方形内的点} $
C# 实现
正好最近在学 C#,用它来实现一下可以自定义采样数的蒙特卡洛估计器。使用 .NET 自带 Random 类。
1 | class Program |
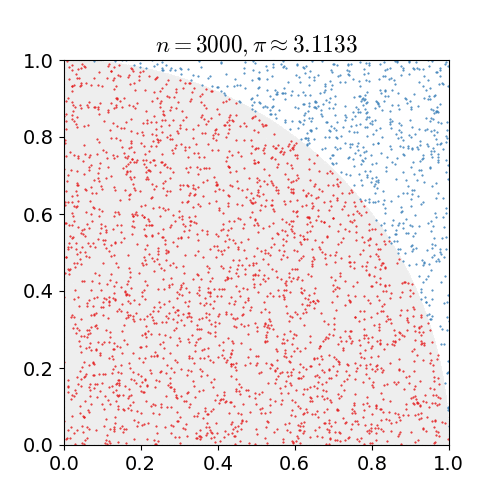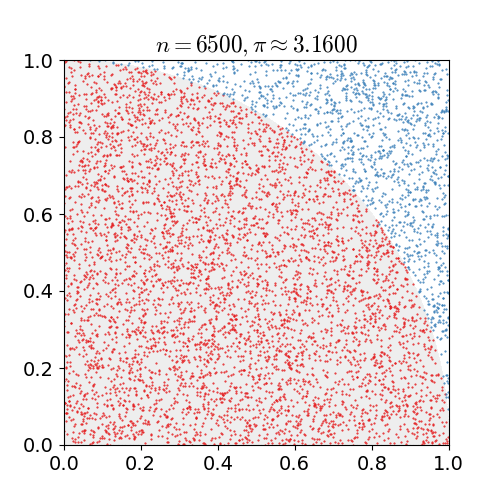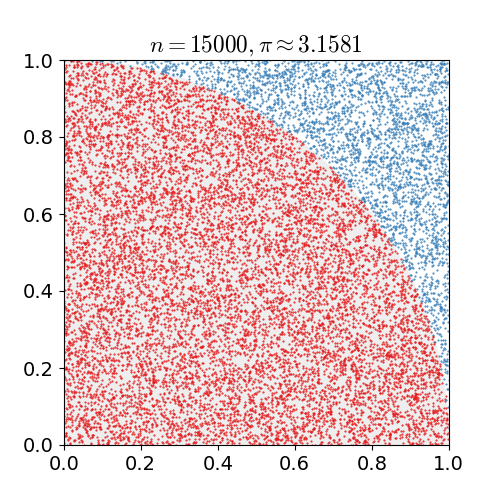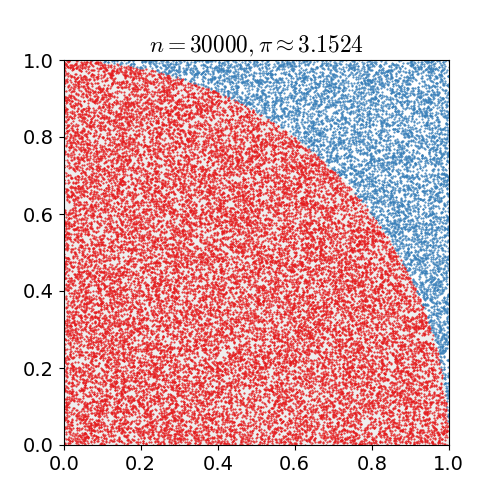
采样数与收敛
我们可以发现, $\pi$ 的精度随采样数的提高而提高。
这在数学上是有解释的,就是样本均值收敛于数学期望,也即概率论学科中大名鼎鼎的**大数定律(Law of large numbers)**:
$$
P(\lim_{x \to \infty} \bar{X}_n = E(X)) = 1
$$
名字的由来
蒙特卡洛是摩洛哥的一个著名赌城。